昨今日銀の政策金利上昇を受けて、住宅ローン金利も上昇しております。
私の家では3年前に住宅を購入し、3年固定ローンを組んで居たため更新の年度でした。
当初銀行から来た住宅ローン金利は以下のとおりで、上昇していると電話も来ました。
| 金利の種類 | 店頭金利 ※1 | 優遇金利 ※2 | 実際の金利 | 3年前の店頭金利 |
| 変動金利 | 3.575% | 1.7% | 1.875% | 2.675% |
| 3年固定 | 4.900% | 1.7% | 3.200% | 2.900% |
| 5年固定 | 5.550% | 1.7% | 3.850% | 3.500% |
| 10年固定 | 5.900% | 1.7% | 4.200% | 3.700% |
銀行から連絡を受けて、調べたら日銀のせいで住宅ローン金利がえぐいことになっていました。
家計の危機ということで以下のことを調べて、銀行と折衝し金利の引き下げに成功?しましたのでご紹介していきます
やったことリスト
- 現在借りている銀行HPで店頭金利を調べる (現状把握)
- 金利が上昇している原因を調べる (原因確認)
- 他銀行の店頭金利を調べ、借り換えによるコストを調べる (対応検討)
- 他銀行に借り換え事前審査を申し込む
- 審査結果(合格の場合)をもって現在の銀行と金利を下げれないか打ち合わせ
1.現在借りている銀行HPで店頭金利を調べる (現状把握)
まず最初に現在借りている銀行の金利について調べていくことから始めました。
普通の銀行の場合、ネットで「銀行名」+「住宅ローン金利」と調べると店頭金利を知ることが出来ます。
私の場合は以下を調べました。
- 変動金利
- 固定金利特約3年
- 固定金利特約10年
その他の気になる種類のローン金利についても調べ、まとめておきましょう。
2.金利が上昇している原因を調べる (原因確認)
つぎに金利上昇の原因を調べていきました。
これはChatGPTなどのAIに聞いても良いと思います。AIだけを信じず、その裏付けの情報を自分で調べていくことも大事です。
2026年の場合は
なぜ今、金利が上がっているのか(2026年の背景)
- 2024年に日銀がマイナス金利を解除し、その後段階的に利上げを実施 1。
- 2026年6月には政策金利が 1.0% に到達し、31年ぶりの高水準 1。
- 日銀は「物価上昇率が2%を上回る」との見通しを示し、利上げ姿勢を維持
とAIが教えてくれます。
大事なのがこのあとも上昇傾向なのか、それとも低下していくのかでどの金利種類を選ぶべきか判断に役立てることが出来ます。
2026年10月時点では今後も利上げがあるということで変動金利ではなく、固定金利の方が良いかも?とある程度の指標を出すことが出来ます
3.他銀行の店頭金利を調べ、借り換えによるコストを調べる (対応検討)
つぎに他銀行への借り換えを検討しましょう。
といっても、借り換えの手間や手数料などが掛かる為面倒くさいですが、現在の銀行との折衝時に
「他銀行の金利はこのくらいだから、手数料込みでも乗り換えた方が返済総額が今の金利で借り続けるより下がる為、借り換えも視野に入れています」
と言えるようにしっかり調べた方が良いでしょう。
いろいろな銀行が住宅ローン借り換えを実施しており迷いますが、大体借り換えシミュレーションがありますのでそれを使って比較的簡単に調べることが出来ます。
住宅ローンシミュレーション(例)
私が調べた住宅ローンシミュレーションの内容を一例お見せします
今回は三菱UFG銀行のシミュレーションで調べた結果です
住宅ローン借換シミュレーション(借換メリット額を試算) | 三菱UFJ銀行
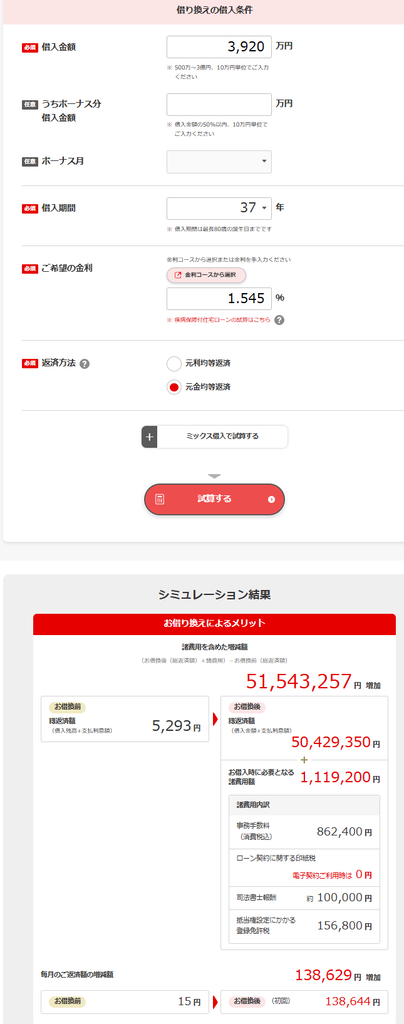
上記のような感じで、借り換え金額、借入年数、ご希望金利(優遇金利を引いた後に団信の金利を足したもの)、返済方法を入力するだけで
- 総返済額 (借り換え前の額と比較可能)
- 借り換え時の諸費用額
- 毎月の返済額
が簡単に分かります。今回の場合だと返済総額が約140万円程度削減することが出来ることが分かります。これが借り換えの手続きなどでの作業量に見合うかを考えていきます。
これを3社ほど見繕ってシミュレーション結果をまとめておくと良いでしょう
4.他銀行に借り換え事前審査を申し込む
シミュレーションを行って借り換え候補を3社ほどに絞り込み、各銀行に事前審査を申し込みましょう。
シミュレーションだけして本当に借り換えが可能なのかを確認しておかないと、意味がありません。
事前審査では以下を見られ、簡易的な審査が行われます。
- 年収・勤続年数・勤務先
- 個人信用情報(延滞・ほかの借り入れ)
- 健康状態(団体し尿生命保険)
- 物件の担保評価
- 返済負担率
事前審査は申し込んでも借り換え契約が発生するわけではない為、気にせず申し込んでも大丈夫です。
事前審査と本審査の違いは以下の通り
| 審査段階 | 内容 |
|---|---|
| 事前審査(仮審査) | 申告内容+信用情報で簡易判定。数日で結果。 |
| 本審査 | 源泉徴収票・課税証明書・売買契約書・団信告知・物件の担保評価を厳密に確認。 |
事前審査に通っても、本審査で覆ることがあります。理由は、
- 団信の告知
- 物件の担保評価
- 書類の不一致
などが本審査で追加されるためです
5.審査結果をもって現在の銀行と金利を下げれないか打ち合わせ
最後に現在借り入れている銀行と打ち合わせの予定を取り、金利を下げれないか話しましょう。
私の場合の話の流れとしては
- 現在の金利種類と利率を再度聞き、これでは厳しい旨を伝える。
- 借り換えを考えている。(どこの銀行・金利種類は?何%か?を聞かれた)
⇒ここまでで金利を下げてほしいとは言ってませんが、担当者から金利の引き下げ案を提出されました。
その案が3年固定で3.2⇒1.7%への金利引き下げでした。
最悪変動金利1.875%にしようかと思っていましたが、それよりを下回りました。
これ以上の引き下げも可能なのでは無いかと考えましたが、事前に想定した金利よりも下がった為今回はこれで契約をしました。
最後に
今回の金利更新を通じて、住宅ローンは契約して終わりではなく、金利や返済額の変化に応じて定期的に見直すことが大切だと実感しました。銀行から提示された条件をそのまま受け入れるのではなく、他行への借り換えも含めて比較し、自分にとって最も有利な選択肢を考えることが、将来の家計を守ることにつながります。 同じように住宅ローンの金利更新を迎える方の参考になれば幸いです。



コメント